Während einige Hersteller ihre SiC-Aktivitäten aufgeben oder zurückfahren, investieren andere weiter in neue Fertigungskapazitäten. Mit LX Semicon zieht sich nun ein weiterer Anbieter zurück. Um das zu bewerten, lohnt sich ein differenzierter Blick auf die Marktlage.
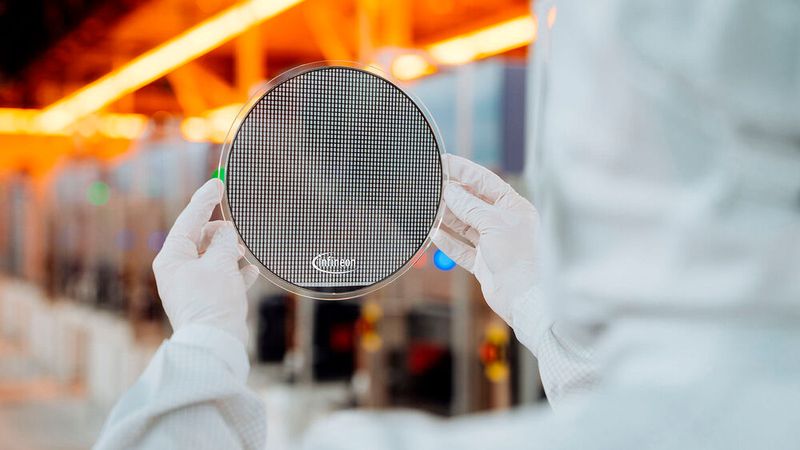
SiC-Fertigung im Umbruch: Während einige Hersteller ihre Aktivitäten zurückfahren, investieren andere in 200-mm-Wafer und neue Produktionskapazitäten.
(Bild: Infineon)
Der südkoreanische Halbleiterhersteller LX Semicon steht vor dem vollständigen Rückzug aus dem Geschäft mit Siliziumkarbid-Leistungshalbleitern (SiC). Das berichtete das Branchenmedium The Elec am 13. Oktober 2026 (via Trendforce) und damit hat das Unternehmen mehr als 60 Patente zum Verkauf gestellt. Die Patente umfassen sowohl Technologien für SiC-MOSFETs als auch für Epitaxiewafer.
Im Einzelnen gehören zum Portfolio Schutzrechte für planare und Trench-Gate-Strukturen, Randabschlüsse (Terminations) und Gate-Kontaktflächen sowie Verfahren für die Herstellung epitaktischer Schichten. Sie wurden unter anderem in Südkorea, den USA, China, Europa, Japan und Taiwan angemeldet. Einzelne davon laufen erst 2045 aus.
Die Patente sollen in Paketen veräußert werden. Nach Informationen von The Elec liegt der erwartete Gesamterlös unter einer Milliarde südkoreanischer Won. Ein einheimischer Leistungshalbleiterhersteller wurde demnach als bevorzugter Verhandlungspartner ausgewählt. Bislang ist kein abgeschlossener Verkauf bestätigt.
Fünf Jahre nach dem Einstieg folgt der Rückzug
LX Semicon war 2021 durch den Erwerb von Fertigungsausrüstung und Patenten von LG Innotek in das SiC-Geschäft eingestiegen. Das Unternehmen wollte damit seine Abhängigkeit von Display-Treiber-ICs (DDIs) verringern. Die Diversifizierung verlief jedoch nicht wie erhofft. Mit der schwächeren Marktentwicklung bei Elektrofahrzeugen und dem zunehmenden Wettbewerb im SiC-Sektor änderte LX Semicon seine Strategie. Bereits 2024 wurde die SiC-Entwicklungsorganisation verkleinert. In der ersten Jahreshälfte 2026 löste das Unternehmen zudem sein Leistungshalbleiter-Joint-Venture mit dem japanischen Hersteller Sanken Electric auf.
Dahinter steht auch wirtschaftlicher Druck. Der Jahresumsatz von LX Semicon ging von rund 2,12 Billionen Won im Jahr 2022 auf 1,64 Billionen Won im Jahr 2025 zurück. Im ersten Halbjahr 2026 sank der Umsatz gegenüber dem Vorjahreszeitraum um weitere 7,6 Prozent, das operative Ergebnis um 39 Prozent. Mehr als 86 Prozent des Umsatzes entfallen weiterhin auf Display-Treiber-ICs. Mit dem geplanten Verkauf der verbliebenen SiC-Patente möchte sich das Unternehmen offenbar endgültig von diesem Geschäftsbereich verabschieden.
Nicht der erste Rückzug im SiC-Markt
LX Semicon ist nicht das einzige Unternehmen, das seine ursprünglichen Erwartungen an den SiC-Markt korrigieren musste. Im Juli 2025 meldete der japanische Hersteller JS Foundry Insolvenz an. Das Unternehmen hatte wenige Jahre zuvor noch einen deutlichen Kapazitätsausbau für Leistungshalbleiter geplant. Die Entwicklung im Elektrofahrzeugmarkt und der zunehmende Konkurrenzdruck machten diese Pläne jedoch zunichte.
Renesas wiederum hat sich von seinen ursprünglichen Plänen für eine eigene SiC-Entwicklung und -Fertigung distanziert. Im Februar 2026 erklärte das Management, derzeit keine eigene Entwicklung vorzusehen. Stattdessen sollen entsprechende Komponenten von Partnern bezogen und in eigene Lösungen integriert werden.
Im Juli 2026 wurde bekannt, dass SK Siltron die Abwicklung seiner US-amerikanischen SiC-Tochter SK Siltron CSS eingeleitet hat. Der Prozess soll bis Ende des Jahres abgeschlossen werden. Betroffen ist die auf SiC-Substrate spezialisierte Einheit SK Siltron CSS. Auch hier hatten die schwächere Nachfrageentwicklung und der Wettbewerb bei SiC-Wafern die Wirtschaftlichkeit belastet.
Besonders deutlich wurden die Schwierigkeiten bereits bei Wolfspeed. Der US-amerikanische SiC-Spezialist verschob 2024 zunächst die Pläne für eine gemeinsam mit ZF vorgesehene Chipfabrik im saarländischen Ensdorf. Im Juni 2025 wurde das Projekt endgültig aufgegeben. Im selben Jahr folgte das Chapter-11-Verfahren zur finanziellen Restrukturierung, das im September abgeschlossen wurde.
Stand: 08.12.2025
Es ist für uns eine Selbstverständlichkeit, dass wir verantwortungsvoll mit Ihren personenbezogenen Daten umgehen. Sofern wir personenbezogene Daten von Ihnen erheben, verarbeiten wir diese unter Beachtung der geltenden Datenschutzvorschriften. Detaillierte Informationen finden Sie in unserer Datenschutzerklärung.
Einwilligung in die Verwendung von Daten zu Werbezwecken
Ich bin damit einverstanden, dass die Vogel Communications Group GmbH & Co. KG, Max-Planckstr. 7-9, 97082 Würzburg einschließlich aller mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen (im weiteren: Vogel Communications Group) meine E-Mail-Adresse für die Zusendung von redaktionellen Newslettern nutzt. Auflistungen der jeweils zugehörigen Unternehmen können hier abgerufen werden.
Der Newsletterinhalt erstreckt sich dabei auf Produkte und Dienstleistungen aller zuvor genannten Unternehmen, darunter beispielsweise Fachzeitschriften und Fachbücher, Veranstaltungen und Messen sowie veranstaltungsbezogene Produkte und Dienstleistungen, Print- und Digital-Mediaangebote und Services wie weitere (redaktionelle) Newsletter, Gewinnspiele, Lead-Kampagnen, Marktforschung im Online- und Offline-Bereich, fachspezifische Webportale und E-Learning-Angebote. Wenn auch meine persönliche Telefonnummer erhoben wurde, darf diese für die Unterbreitung von Angeboten der vorgenannten Produkte und Dienstleistungen der vorgenannten Unternehmen und Marktforschung genutzt werden.
Meine Einwilligung umfasst zudem die Verarbeitung meiner E-Mail-Adresse und Telefonnummer für den Datenabgleich zu Marketingzwecken mit ausgewählten Werbepartnern wie z.B. LinkedIN, Google und Meta. Hierfür darf die Vogel Communications Group die genannten Daten gehasht an Werbepartner übermitteln, die diese Daten dann nutzen, um feststellen zu können, ob ich ebenfalls Mitglied auf den besagten Werbepartnerportalen bin. Die Vogel Communications Group nutzt diese Funktion zu Zwecken des Retargeting (Upselling, Crossselling und Kundenbindung), der Generierung von sog. Lookalike Audiences zur Neukundengewinnung und als Ausschlussgrundlage für laufende Werbekampagnen. Weitere Informationen kann ich dem Abschnitt „Datenabgleich zu Marketingzwecken“ in der Datenschutzerklärung entnehmen.
Falls ich im Internet auf Portalen der Vogel Communications Group einschließlich deren mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen geschützte Inhalte abrufe, muss ich mich mit weiteren Daten für den Zugang zu diesen Inhalten registrieren. Im Gegenzug für diesen gebührenlosen Zugang zu redaktionellen Inhalten dürfen meine Daten im Sinne dieser Einwilligung für die hier genannten Zwecke verwendet werden. Dies gilt nicht für den Datenabgleich zu Marketingzwecken.
Recht auf Widerruf
Mir ist bewusst, dass ich diese Einwilligung jederzeit für die Zukunft widerrufen kann. Durch meinen Widerruf wird die Rechtmäßigkeit der aufgrund meiner Einwilligung bis zum Widerruf erfolgten Verarbeitung nicht berührt. Um meinen Widerruf zu erklären, kann ich als eine Möglichkeit das unter https://contact.vogel.de abrufbare Kontaktformular nutzen. Sofern ich einzelne von mir abonnierte Newsletter nicht mehr erhalten möchte, kann ich darüber hinaus auch den am Ende eines Newsletters eingebundenen Abmeldelink anklicken. Weitere Informationen zu meinem Widerrufsrecht und dessen Ausübung sowie zu den Folgen meines Widerrufs finde ich in der Datenschutzerklärung, Abschnitt Redaktionelle Newsletter.
Hinter den unterschiedlichen Unternehmensentscheidungen steht auch eine veränderte Wettbewerbssituation. Während die Nachfrage nach SiC-Leistungshalbleitern für Elektrofahrzeuge langsamer als ursprünglich erwartet wuchs, bauten insbesondere chinesische Unternehmen ihre Fertigungskapazitäten aus. Nach Zahlen von Trendforce sank der weltweite Umsatz mit n-Typ-SiC-Substraten 2024 um neun Prozent auf 1,04 Milliarden US-Dollar. Ausschlaggebend waren neben der schwächeren Nachfrage auch fallende Verkaufspreise. Der zunehmende Wettbewerb beschleunigt nach Einschätzung der Marktforscher die Konsolidierung der Branche.
Für etablierte Anbieter und Unternehmen mit hohen Anfangsinvestitionen entsteht dadurch zusätzlicher Kostendruck. Die Umstellung von 150- auf 200-mm-Wafer kann langfristig helfen, die Stückkosten zu senken. Dafür sind allerdings erhebliche Investitionen in Kristallzüchtung, Waferbearbeitung und Fertigungsprozesse erforderlich. Die größeren Wafer müssen außerdem ausreichend hohe Ausbeuten ermöglichen, damit sich die Umstellung wirtschaftlich auszahlt.
Andere Hersteller investieren weiter
Ein allgemeiner Rückzug aus Siliziumkarbid lässt sich aus den Entwicklungen dennoch nicht ableiten. Erst am 15. Oktober 2026 haben Infineon und Wolfspeed ihre langjährige Zusammenarbeit um eine mehrjährige Liefervereinbarung für 200-mm-SiC-Wafer erweitert. Die Substrate sollen Infineons Umstellung von 150- auf 200-mm-Fertigung unterstützen. Ebenso investiert Bosch in den Ausbau seiner SiC-Fertigung in den USA. STMicroelectronics hat 2026 den Produktionshochlauf seiner neuen 200-mm-SiC-Kapazitäten in Catania sowie seines Joint Ventures mit Sanan in Chongqing begonnen.
Für diese Hersteller bleibt SiC eine wichtige Technologie für die effiziente Energieumwandlung. Neben elektrischen Antrieben gehören dazu beispielsweise Solarwechselrichter, Energiespeicher, industrielle Antriebe und Stromversorgungen für Rechenzentren. Die einstigen Wachstumserwartungen allein reichen inzwischen nicht mehr aus. Hersteller müssen ihre Fertigung wirtschaftlich betreiben und sich gegen zunehmende Konkurrenz behaupten. Für Entwickler stellt sich damit auch die Frage, welche Anbieter ihre SiC-Produkte langfristig im Portfolio behalten. (sb)