Die Preise für etablierte Halbleiterprozesse steigen, während große Foundries Kapazitäten verlagern. Für Entwickler in Industrieelektronik, Automotive, Medizintechnik und Messtechnik ist das relevant. Gleichzeitig investieren Spezial-Foundries in genau diese Technologien. Was steckt also dahinter?
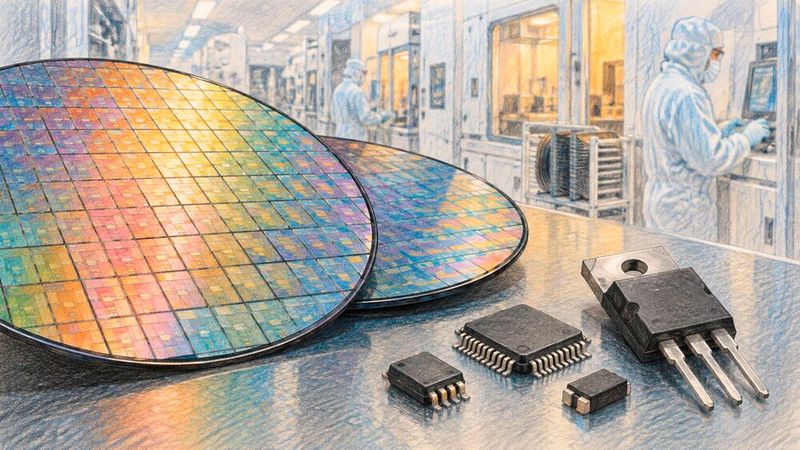
Etablierte Halbleiterprozesse: Während einige Foundries Fertigungskapazitäten abbauen, investieren andere gezielt in Spezialtechnologien. Für Entwickler in Industrieelektronik, Automotive und Medizintechnik sind langfristige Verfügbarkeit und Kosten der Bauteile entscheidend.
(Bild: Dall-E / KI-generiert)
In der Halbleiterfertigung dreht sich vieles um immer kleinere Strukturbreiten. Zumindest könnte man diesen Eindruck gewinnen, wenn die Aufmerksamkeit wieder einmal auf den neuesten Fertigungsknoten gerichtet ist. Bei großen Teilen der Elektronikindustrie jucken die neueste Fertigungstechnologie und der neueste Prozess vielleicht kurz das Interesse, aber die Realität, mit der gearbeitet wird, sieht anders aus.
Vielmehr sind Halbleiter gefragt, die zuverlässig arbeiten, besonderen elektrischen Anforderungen genügen und über viele Jahre verfügbar bleiben. Ob sie in einem 180-nm- oder einem 28-nm-Prozess gefertigt werden, ist dabei nicht zwingend eine Frage des technologischen Fortschritts.
Entsprechend sind die aktuellen Entwicklungen bei den sogenannten Mature Nodes, also etablierten Halbleiterprozessen, von großem Interesse: Während große Foundries Teile ihrer Fertigungskapazitäten reduzieren oder anderweitig einsetzen, wächst die Nachfrage nach bestimmten Technologien. Die Marktforscher von Trendforce beobachten deshalb steigende Fertigungspreise und rechnen damit, dass sich diese Entwicklung bis 2027 fortsetzen könnte.
Für Unternehmen im deutschsprachigen Raum, die Elektronik entwickeln und produzieren, stellt sich damit eine ganz praktische Frage: Was passiert, wenn jetzt auch noch die Fertigung jener Halbleiter teurer wird, auf denen zahlreiche Industrieprodukte beruhen?
200-mm-Fertigung: Preise steigen um bis zu 15 Prozent
Wie deutlich sich die Marktbedingungen verändern, zeigen aktuelle Foundry-Preise. Nach Angaben von Trendforce erhöhten sich die Preise für die 200-mm-Fertigung vom ersten auf das zweite Quartal 2026 im Durchschnitt um fünf bis 15 Prozent. Die durchschnittliche Auslastung der 200-mm-Fertigung bei den zehn größten Foundries erreichte 2026 rund 88 Prozent. Für das zweite Halbjahr rechnen die Marktforscher mit einem Anstieg auf 90 Prozent. Anfang des Jahres hatte Trendforce zudem für 2026 einen weltweiten Rückgang der 200-mm-Kapazität um 2,4 Prozent prognostiziert.
Ein wesentlicher Treiber ist die veränderte Nachfrage, denn, wie sollte es in diesen Jahren auch anders sein, KI spielt dabei eine wichtige Rolle. KI-Rechenzentren benötigen nicht nur leistungsfähige Prozessoren und Speicher, sondern auch zahlreiche Komponenten für Stromversorgung, Spannungsregelung und Leistungssteuerung. Gerade Power-Management-ICs (PMICs) und bestimmte diskrete Leistungshalbleiter werden weiterhin in erheblichem Umfang auf 200-mm-Wafern gefertigt.
Gleichzeitig reduzieren große Auftragsfertiger wie TSMC und Samsung nach Angaben von Trendforce Teile ihrer 200-mm-Kapazitäten oder nutzen bestehende Fertigungslinien für andere Produkte. Andere Foundries verlagern Ressourcen in Richtung margenstärkerer Anwendungen. Es überrascht nicht, dass das den Druck auf die verbleibenden Kapazitäten erhöht.
Die Entwicklung beschränkt sich allerdings nicht auf 200-mm-Wafer. Bei etablierten Prozessen auf 300-mm-Wafern besteht ebenfalls Preisdruck, insbesondere bei bestimmten Hochvolt-Technologien. Für einzelne Prozesse mit begrenzten Kapazitäten zeichneten sich zwischen dem zweiten und dritten Quartal 2026 Preissteigerungen von fünf bis zehn Prozent ab.
Das bedeutet nicht zwangsläufig, dass sämtliche etablierten Halbleiterprozesse knapp werden. Auslastung, Nachfrage und Preisentwicklung unterscheiden sich je nach Fertigungstechnologie erheblich. Auch die von Trendforce beschriebenen weiteren Preiserhöhungen für 2027 sind bislang Prognosen beziehungsweise Gegenstand von Verhandlungen, und keine bereits flächendeckend durchgesetzten Aufschläge.
Stand: 08.12.2025
Es ist für uns eine Selbstverständlichkeit, dass wir verantwortungsvoll mit Ihren personenbezogenen Daten umgehen. Sofern wir personenbezogene Daten von Ihnen erheben, verarbeiten wir diese unter Beachtung der geltenden Datenschutzvorschriften. Detaillierte Informationen finden Sie in unserer Datenschutzerklärung.
Einwilligung in die Verwendung von Daten zu Werbezwecken
Ich bin damit einverstanden, dass die Vogel Communications Group GmbH & Co. KG, Max-Planckstr. 7-9, 97082 Würzburg einschließlich aller mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen (im weiteren: Vogel Communications Group) meine E-Mail-Adresse für die Zusendung von redaktionellen Newslettern nutzt. Auflistungen der jeweils zugehörigen Unternehmen können hier abgerufen werden.
Der Newsletterinhalt erstreckt sich dabei auf Produkte und Dienstleistungen aller zuvor genannten Unternehmen, darunter beispielsweise Fachzeitschriften und Fachbücher, Veranstaltungen und Messen sowie veranstaltungsbezogene Produkte und Dienstleistungen, Print- und Digital-Mediaangebote und Services wie weitere (redaktionelle) Newsletter, Gewinnspiele, Lead-Kampagnen, Marktforschung im Online- und Offline-Bereich, fachspezifische Webportale und E-Learning-Angebote. Wenn auch meine persönliche Telefonnummer erhoben wurde, darf diese für die Unterbreitung von Angeboten der vorgenannten Produkte und Dienstleistungen der vorgenannten Unternehmen und Marktforschung genutzt werden.
Meine Einwilligung umfasst zudem die Verarbeitung meiner E-Mail-Adresse und Telefonnummer für den Datenabgleich zu Marketingzwecken mit ausgewählten Werbepartnern wie z.B. LinkedIN, Google und Meta. Hierfür darf die Vogel Communications Group die genannten Daten gehasht an Werbepartner übermitteln, die diese Daten dann nutzen, um feststellen zu können, ob ich ebenfalls Mitglied auf den besagten Werbepartnerportalen bin. Die Vogel Communications Group nutzt diese Funktion zu Zwecken des Retargeting (Upselling, Crossselling und Kundenbindung), der Generierung von sog. Lookalike Audiences zur Neukundengewinnung und als Ausschlussgrundlage für laufende Werbekampagnen. Weitere Informationen kann ich dem Abschnitt „Datenabgleich zu Marketingzwecken“ in der Datenschutzerklärung entnehmen.
Falls ich im Internet auf Portalen der Vogel Communications Group einschließlich deren mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen geschützte Inhalte abrufe, muss ich mich mit weiteren Daten für den Zugang zu diesen Inhalten registrieren. Im Gegenzug für diesen gebührenlosen Zugang zu redaktionellen Inhalten dürfen meine Daten im Sinne dieser Einwilligung für die hier genannten Zwecke verwendet werden. Dies gilt nicht für den Datenabgleich zu Marketingzwecken.
Recht auf Widerruf
Mir ist bewusst, dass ich diese Einwilligung jederzeit für die Zukunft widerrufen kann. Durch meinen Widerruf wird die Rechtmäßigkeit der aufgrund meiner Einwilligung bis zum Widerruf erfolgten Verarbeitung nicht berührt. Um meinen Widerruf zu erklären, kann ich als eine Möglichkeit das unter https://contact.vogel.de abrufbare Kontaktformular nutzen. Sofern ich einzelne von mir abonnierte Newsletter nicht mehr erhalten möchte, kann ich darüber hinaus auch den am Ende eines Newsletters eingebundenen Abmeldelink anklicken. Weitere Informationen zu meinem Widerrufsrecht und dessen Ausübung sowie zu den Folgen meines Widerrufs finde ich in der Datenschutzerklärung, Abschnitt Redaktionelle Newsletter.
Warum ältere Strukturgrößen keineswegs veraltet sind
Für die Elektronikindustrie in Deutschland und Europa ist diese Entwicklung besonders interessant. Denn in Industrieautomatisierung, Automotive, Medizintechnik, Messtechnik und Energietechnik werden Halbleiter nach Anforderungen ausgewählt, die über Rechenleistung und Transistordichte weit hinausgehen.
Ein Präzisionsverstärker muss etwa durch geringes Rauschen und niedrige Drift überzeugen. Bei einem Gate-Treiber spielen Spannungsfestigkeit, Schaltverhalten und Störfestigkeit eine wichtige Rolle. Sensor-ASICs benötigen geeignete analoge Schaltungseigenschaften und möglicherweise spezielle Prozessmodule. Bei Automotive-Mikrocontrollern kommen Anforderungen an funktionale Sicherheit, Temperaturbereich und Langzeitverfügbarkeit hinzu.
Kleinere Strukturbreiten sind dafür nicht automatisch die bessere Lösung. Bei Analog-, Mixed-Signal- und Hochvolt-Schaltungen lassen sich die entscheidenden Eigenschaften häufig gerade mit spezialisierten etablierten Fertigungsprozessen erzielen.
Eine wichtige Rolle spielen dabei BCD-Technologien. Die Abkürzung steht für Bipolar-CMOS-DMOS und bezeichnet Prozesse, mit denen sich unter anderem analoge Funktionen, digitale Steuerlogik und Hochvolt-Schaltungen auf einem Chip integrieren lassen. Das ist beispielsweise für Motorsteuerungen, Batteriemanagement oder intelligente Treiber interessant.
Auch auf europäischer Ebene ist die Bedeutung etablierter Prozesse bekannt. Die Europäische Kommission zählt Mikrocontroller und Analog-ICs aus der europäischen 40- bis 90-nm-Fertigung ebenso zu den bestehenden industriellen Stärken wie MEMS und Leistungselektronik.
Zusammengefasst: Ein 180-nm-Prozess kann für eine bestimmte Anwendung folglich die technisch und wirtschaftlich sinnvollere Wahl sein als eine moderne Logiktechnologie. Die wirtschaftlichen Prioritäten der Foundries aber müssen nicht zwangsläufig mit denen ihrer Kunden übereinstimmen.
Steigende Waferpreise erhöhen den Kostendruck auf Bauteilhersteller
Logischerweise erhöhen sich mit steigenden Foundry-Preisen zunächst die Fertigungskosten der Halbleiterhersteller, die externe Fertigungskapazitäten nutzen. Ob und in welchem Umfang daraus höhere Verkaufspreise für fertige Bauteile entstehen, hängt unter anderem von Vertragsbedingungen, Ausbeute, Stückzahlen, Packaging- und Testkosten sowie dem Wettbewerb ab. Ein Anstieg der Waferpreise um zehn Prozent bedeutet deshalb nicht automatisch einen zehnprozentigen Aufschlag auf jeden IC - allerdings lässt sich das auch nicht ausschließen.
Für Entwickler und Gerätehersteller ist aber nicht allein die Höhe einer möglichen Preissteigerung relevant. Mindestens ebenso wichtig ist die Frage, ob ein Bauteil über den vorgesehenen Produktlebenszyklus verfügbar bleibt. Wer einen Mikrocontroller, einen Analog-IC oder einen speziellen Treiber in einer industriellen Steuerung einsetzt, kann eine spätere Bauteiländerung häufig nicht ohne Weiteres auffangen. Ein alternativer IC muss hinsichtlich elektrischer Eigenschaften, Pinbelegung, Softwarekompatibilität und gegebenenfalls EMV-Verhalten überprüft werden. In sicherheitskritischen oder regulierten Anwendungen können weitere Tests und Qualifizierungen erforderlich sein.
Dass Langzeitverfügbarkeit ein wesentliches Entwicklungskriterium ist, zeigt beispielsweise STMicroelectronics. Das Unternehmen hat die zugesagte Verfügbarkeit seiner SPC58-Automotive-Mikrocontroller im Jahr 2025 von 15 auf 20 Jahre verlängert. Je nach Produktlinie ist die Verfügbarkeit mindestens bis 2038 beziehungsweise 2041 zugesichert. Solche Zusagen geben Entwicklern Planungssicherheit, setzen auf Herstellerseite allerdings eine langfristige Fertigungsstrategie voraus.
Diese Zahlen beschreiben die allgemeine Halbleiterversorgung. Sie belegen nicht, dass steigende Mature-Node-Preise bereits neue Engpässe verursacht haben. Sie zeigen aber, dass Bauteilverfügbarkeit und die Kosten eines möglichen Redesigns für deutsche Unternehmen keineswegs theoretische Probleme sind.
Spezial-Foundries investieren bewusst in etablierte Prozesse
Allerdings wäre es falsch, aus dem Kapazitätsabbau einzelner großer Foundries auf einen allgemeinen Rückzug aus etablierten Halbleitertechnologien zu schließen. Mehrere Unternehmen investieren gezielt in deren Weiterentwicklung. Ein besonders anschauliches Beispiel liefert X‑Fab. Der Spezial-Foundry-Anbieter hat im September 2025 am malaysischen Standort Sarawak eine neue Fertigungslinie eröffnet. Im Rahmen eines 600 Millionen US-Dollar umfassenden Ausbaus stieg die monatliche Wafer-Startkapazität von 30.000 auf 40.000. Die Kapazität für die 180-nm-BCD-on-SOI-Plattform XT018 wurde dabei mehr als verdoppelt. Die Technologie unterstützt laut X-Fab Spannungsoptionen von 10 bis 375 V und eignet sich unter anderem für Motor- und LED-Treiber, Batteriemanagementsysteme sowie Ultraschallsonden für medizinische Bildgebung. Mehr als 100 aktive Kunden nutzen die Plattform. X-Fab investiert damit gezielt in einen etablierten Prozess, dessen besondere Eigenschaften weiterhin gefragt sind.
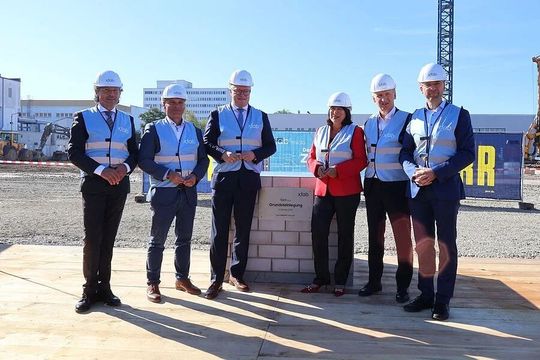
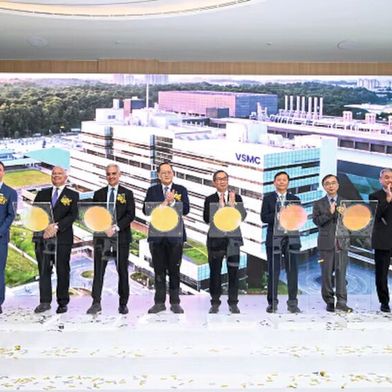
Grundsteinlegung bei X-Fab in Erfurt im Oktober 2026.
(Bild: X-Fab)
Auch am deutschen Standort Erfurt baut X-Fab seine Fertigung aus. Anfang Oktober 2026 erfolgte der Spatenstich für einen neuen Reinraum im Rahmen des Projekts Fab4Micro. Anders als beim Ausbau in Sarawak steht in Erfurt allerdings nicht die Erweiterung klassischer CMOS- oder BCD-Kapazitäten im Mittelpunkt, sondern die Fertigung hochintegrierter Mikrosysteme und Photoniklösungen. Bund und Freistaat Thüringen fördern das Vorhaben mit insgesamt 127,4 Millionen Euro im Rahmen des EU Chips Act. Die Investition zielt insbesondere auf Anwendungen in Automotive, Industrie und Medizintechnik. Zwar entstehen damit nicht unmittelbar zusätzliche Kapazitäten für klassische CMOS- oder BCD-Prozesse, der Ausbau unterstreicht jedoch die strategische Bedeutung spezialisierter Halbleitertechnologien.
Auch ST verfolgt eine entsprechende Spezialisierung. Der Konzern entwickelt den italienischen Standort Agrate zum Schwerpunkt für Analog-, BCD-, Smart-Power- und Mixed-Signal-Technologien und erweitert dort die 300-mm-Fertigung. In Deutschland hat Infineon rund fünf Milliarden Euro in seine im Juli 2026 eröffnete Smart Power Fab in Dresden investiert. Dort sollen Leistungs- sowie Analog- und Mixed-Signal-Halbleiter gefertigt werden. Globalfoundries wiederum baut seinen Dresdner Standort für 1,1 Milliarden Euro aus. Bis Ende 2028 soll dort eine jährliche Fertigungskapazität von mehr als einer Million 300-mm-Wafern zur Verfügung stehen.
Und auch Bosch setzt weiter auf spezialisierte Halbleiterfertigung. In Reutlingen fertigt Bosch auf 200-mm-Wafern unter anderem Automotive-ICs, MEMS-Sensoren und Leistungshalbleiter. Zum Technologiespektrum gehören sowohl etablierte Siliziumprozesse mit Strukturgrößen bis 180 nm als auch SiC-Leistungshalbleiter.
Bei alledem muss natürlich zwischen spezialisierten Auftragsfertigern und Halbleiterherstellern mit überwiegend eigener Produktion unterschieden werden. Während Foundries wie X-Fab und Globalfoundries auch externe Chipdesigns fertigen, dienen die Kapazitäten von Infineon, STMicroelectronics und Bosch vor allem der Herstellung eigener Produkte.
Für Geräteentwickler können beide Modelle die Bauteilversorgung stärken. Wer dagegen seinen eigenen ASIC bei einer anderen Foundry fertigen lassen muss, benötigt einen technologisch geeigneten Auftragsfertiger. Sollte der einmal ausfallen, dann ist nicht jede neue Fertigungskapazität eine nutzbare Alternative. Hinzu kommt, dass sich die Prozesse nicht beliebig austauschen lassen. Eine neue Produktionsstätte für bestimmte Power- oder Mixed-Signal-Technologien kann nicht ohne Weiteres sämtliche bisherigen Analog-, Hochvolt- oder Sensorprozesse übernehmen.
Mehr Kapazitäten bedeuten nicht automatisch mehr Versorgungssicherheit
Eine zusätzliche Herausforderung ist die geografische Verteilung neuer Kapazitäten. Den Recherchen von Trendforce zufolge entfallen annähernd 70 Prozent des weltweiten Ausbaus etablierter 300-mm-Prozesse auf chinesische Foundries. Für europäische Kunden können dadurch neue Bezugsquellen entstehen. Gleichzeitig stellen sich Fragen nach geografischer Abhängigkeit, Lieferkettentransparenz und der Qualifizierung zusätzlicher Fertigungspartner.
Parallel zum Preisdruck bei einzelnen Fertigungsprozessen entstehen insbesondere in China umfangreiche neue Kapazitäten für etablierte Halbleitertechnologien. Die Europäische Kommission warnt deshalb vor möglichen Überkapazitäten, die europäische Halbleiterhersteller wirtschaftlich unter Druck setzen könnten. Für die Versorgungssicherheit ist die Entwicklung allerdings differenziert zu betrachten: Entscheidend ist nicht allein, wie viele zusätzliche Wafer produziert werden können, sondern welche Technologien dafür zur Verfügung stehen. Während bei bestimmten Prozessen ein Überangebot entstehen könnte, bleiben andere möglicherweise knapp. Ob zusätzliche Kapazitäten tatsächlich eine Alternative für europäische Kunden bieten, hängt deshalb von den jeweiligen Fertigungstechnologien ab.
Wie aufwendig ein Wechsel zwischen Fertigungsprozessen sein kann, verdeutlicht eine weitere Entwicklung bei X‑FAB. Gemeinsam mit Cadence stellte das Unternehmen im Mai 2026 einen stärker automatisierten Ansatz zur Migration von IC-Designs zwischen Prozessknoten vor. Demonstriert wurde unter anderem die Übertragung eines Designs von 180 auf 110 nm. Denn mit einer kleineren Strukturgröße allein ist es nicht getan. Schaltungsdesign, Layout und elektrische Eigenschaften müssen für die Zieltechnologie überprüft und gegebenenfalls angepasst werden. Das gilt besonders für analoge und Mixed-Signal-Schaltungen, bei denen sich die Eigenschaften der Bauelemente unmittelbar auf die Funktion auswirken können.
Für Unternehmen, die fertige Standardbauteile einsetzen, stellt sich die Situation anders dar. Sie können den Herstellungsprozess ihres ICs nicht selbst ändern, sondern sind auf die Produktstrategie des Halbleiterherstellers oder geeignete Alternativen angewiesen.
Welche Chips braucht Europas Industrie langfristig?
Die Antwort auf diese Frage dürfte in den kommenden Jahren noch wichtiger werden. Eine im Mai 2026 vom ZVEI vorgestellte Studie erwartet, dass der Halbleiterbedarf der in Europa produzierenden Industrie bis 2040 um den Faktor 2,4 steigt. Gleichzeitig liegen die Kosten der Front-End-Fertigung in Deutschland der Untersuchung zufolge durchschnittlich 15 bis 30 Prozent über denen der kostengünstigsten asiatischen Standorte.
Der Ausbau europäischer Fertigungskapazitäten muss deshalb nicht nur wirtschaftlich tragfähig sein, sondern auch zum tatsächlichen Bedarf der Industrie passen. Dazu gehören neben leistungsfähigen Logikchips eben auch Analog-, Mixed-Signal-, Mikrocontroller-, Sensor- und Leistungshalbleiter, die über viele Jahre hinweg verfügbar bleiben müssen. Noch ist offen, wie stark sich die von Trendforce beobachteten Preissteigerungen tatsächlich auf einzelne Bauteilfamilien und die Elektronikentwicklung in Deutschland auswirken. Ebenso wenig ist geklärt, in welchem Umfang Spezial-Foundries die Kapazitätsverlagerungen größerer Wettbewerber auffangen können.
Die ELEKTRONIKPRAXIS wird deshalb bei Foundries, Halbleiterherstellern, Distributoren und Elektronikentwicklern nachfragen, welche Prozesse tatsächlich unter Druck geraten, wo neue Fertigungsalternativen entstehen und welche Konsequenzen sich daraus für die Entwicklung langlebiger Elektronikprodukte ergeben.
Denn während die Halbleiterindustrie immer neue Fertigungsrekorde erzielt, bleibt eine andere Frage ebenso wichtig: Wer fertigt langfristig die Chips, auf die Europas Industrie angewiesen ist? (sb)